
Meistens stehen für diesen Handel mehrere Börsen zur Verfügung, zum Beispiel Xetra, Tradegate, die Börse Frankfurt oder die Börse Stuttgart. Auch an anderen europäischen Börsen sowie an den amerikanischen Börsen werden ETFs gehandelt. Das ist einer der großen Vorteile eines ETFs gegenüber einem klassischen Investmentfonds: Der Anleger muss nicht bis zur nächsten offiziellen Preisfeststellung warten, sondern kann seine Kauf- oder Verkaufsentscheidung während der Börsenöffnungszeiten unmittelbar umsetzen.
| Handelsplatz | Reguläre Handelszeiten (deutsche Zeit) |
|---|---|
| Xetra | 09:00–17:30 Uhr |
| Tradegate | 07:30–22:00 Uhr |
| Börse Frankfurt | 08:00–22:00 Uhr für viele ETFs |
| Börse Stuttgart | 08:00–22:00 Uhr für viele ETFs |
| gettex (München) | 07:30–23:00 Uhr für viele ETFs |
| NYSE / Nasdaq (USA) | Normalerweise 15:30–22:00 Uhr |
Allerdings gibt es beim Handel über die Börse einen Kostenfaktor, der häufig übersehen wird.
Kostenfaktor Spreads
Der Geldkurs (Bid) ist der Preis, zu dem ein Käufer bereitsteht, ein Wertpapier zu erwerben. Zu diesem Preis kann der Anleger grundsätzlich verkaufen, soweit die angebotene Stückzahl ausreicht. Der Briefkurs (Ask) ist der Preis, zu dem ein Verkäufer bereitsteht, ein Wertpapier abzugeben. Zu diesem Preis kann der Anleger grundsätzlich kaufen. Der Briefkurs liegt normalerweise über dem Geldkurs. Die Differenz zwischen beiden Preisen bezeichnet man als Spread oder Geld-Brief-Spanne. Diese Spanne ist ein indirekter Handelskostenfaktor. Sie erscheint nicht als gesonderte Gebührenposition auf der Wertpapierabrechnung, ist aber wirtschaftlich relevant.
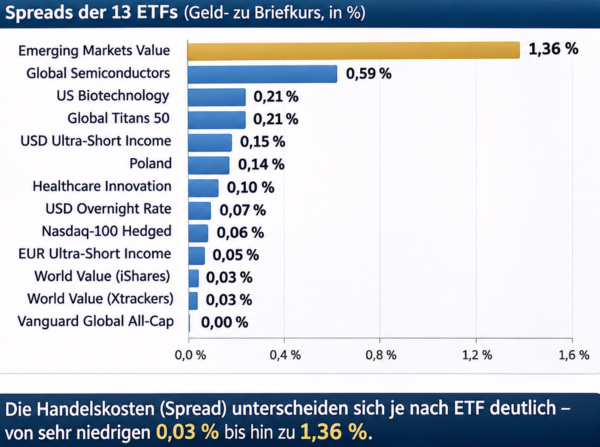
Heute um 9:10 habe ich für 13 ETFs, die ich derzeit besonders beobachte, die Spreads geprüft, die tradegate als Unterschied zwischen Kauf- und Verkaufskurs angezeigt hat. Die angezeigten Spreads lagen zwischen 0 und 1,36 %. Das ist eine Momentaufnahme, die sich im Tagesverlauf häufig ändert.
Warum unterscheiden sich die Spreads so stark?
Die Höhe des Spreads hängt von mehreren Faktoren ab. Besonders wichtig sind die Liquidität des ETFs, die Handelbarkeit seiner zugrunde liegenden Wertpapiere, die aktuelle Marktsituation und die Uhrzeit.
Ein ETF, der überwiegend amerikanische Aktien enthält, kann beispielsweise während der amerikanischen Börsenöffnungszeiten günstiger handelbar sein als am frühen deutschen Morgen. Dann sind die zugrunde liegenden Aktien gleichzeitig handelbar, sodass die Market Maker den fairen Wert des ETFs besser bestimmen und ihre Risiken leichter absichern können. Deshalb ist es sinnvoll, größere Orders möglichst dann auszuführen, wenn auch die wichtigsten Aktienmärkte geöffnet sind, in denen der ETF investiert.
Viel Diskussion über die TER – und der Spread wird übersehen
Bei der Auswahl von ETFs wird häufig intensiv über die jährliche Gesamtkostenquote, die sogenannte TER (Total Expense Ratio), diskutiert. Ob ein ETF jährlich 0,07 % oder 0,40 % kostet, kann bei einer langfristigen Anlage durchaus von Bedeutung sein. Allerdings sollte man dabei nicht übersehen, dass bereits eine einzige ungünstig ausgeführte Börsentransaktion einen erheblichen Kostennachteil verursachen kann. Ein Spread von 1,36 % wiegt deutlich schwerer als ein TER-Unterschied von 0,33 %.
Natürlich ist dieser Vergleich nicht vollständig gleichartig: Die TER belastet die Wertentwicklung fortlaufend, während der Spread beim Handel relevant wird. Auch ist die gesamte Geld-Brief-Spanne nicht mit den Kosten eines einzelnen Kaufs gleichzusetzen. Trotzdem zeigt das Beispiel, wie wichtig es ist, nicht ausschließlich auf die ausgewiesenen jährlichen Fondskosten zu achten.
Wie handelt ERGO LIFE bei unserem Fonds intern collectif?
ERGO LIFE kauft und verkauft die Anteile der gewählten ETFs für unseren Fonds intern collectif nicht über die Börse. Damit vermeidet ERGO LIFE den Spread, der von privaten Anlegern – häufig unbemerkt – in Kauf genommen wird, jedoch das Anlageergebnis belastet. ERGO LIFE als institutioneller Großanleger nutzt stattdessen außerbörsliche Transaktionsmöglichkeiten, bei denen die beim Börsenhandel entstehenden Spreads keine Rolle spielen.
Außerdem kann ERGO LIFE das Transaktionsvolumen vor Ausführung eines Kaufs oder Verkaufs reduzieren, indem die aus zahlreichen Versicherungsverträgen resultierenden Umschichtungsaufträge zunächst einmal intern saldiert werden. Sodann wird nur noch der verbliebene Saldo an neuen Anteilen gekauft oder verkauft.
Beide Maßnahmen zusammen
- der interne Abgleich aller Kauf- und Verkaufsaufträge aus vielen Policen
- die günstigen Transaktionsmöglichkeiten, die einem institutionellen Großanleger offenstehen
führen zu einer deutlichen Kostenersparnis im Vergleich zur Abwicklung über eine Börse unter Inkaufnahme der Spreads.

Email an Walter Feil senden
- 03.11.2026 – Was kostet der Handel mit ETFs wirklich? - 3. November 2026
- 03.11.2026 Noch 6 Börsentage bis zum Start des FIC – Vermögen fürs Leben - 3. November 2026
- 31.10.2026 Analyse gemäß aktuellem Stand des Portfolios - 31. Oktober 2026